
2018 թվականի ընթացքում Հայաստանում գործել են 17 բանկեր, 537 մասնաճյուղերով, որոնք միասին ունեն 11773 աշխատակից: Բանկերի տարեկան ընդհանուր կապիտալը կազմել է 771.1 միլիարդ դրամ, ակտիվները՝ 4 տրիլիոն 963.5 միլիարդ դրամ, վարկերը՝ 3 տրիլիոն 245.4 միլիարդ դրամ, իսկ պարտավորությունները՝ 4 միլիարդ 192.4 միլիարդ դրամ: Այս տվյալներն ու դրանց մասին մեկնաբանություններն այսօր լրագրողներին ներկայացրին Հայաստանի բանկերի միության նախագահ Արտակ Հանեսյանը և գործադիր տնօրեն Սեյրան Սարգսյանը:
Սեյրան Սարգսյանը նշեց, որ 90-ականների սկզբին Հայաստանում գործել է մոտ 60 բանկ: Նրա խոսքով, բանկերի թվի նվազումը և բանկերի ակտիվների կայուն աճը խոսում են բանկային համակարգի հզորացման, վստահելիության ավելացման մասին: Օրինակ, չնայած 2008-10 թվականների ֆինանսատնտեսական ճգնաժամին, բանկերի ավանդները տարեկան աճել են 10-15%-ով, ինչը նշանակում է, որ քաղաքացիները վստահում են բանկերին, որ վերջիններս կարող են ռիսկերը հաղթահարել: Արտակ Հանեսյանը նշեց, որ տարեցտարի Հայաստանի բանկային համակարգի նկատմամբ հաճախորդների և միջազգային ֆինանսական կազմակերպությունների վստահությունն ավելացել է:
Հանեսյանն անդրադարձավ նաև խոսակցություններին, որ 2018 թվականին թավշյա հեղափոխության ժամանակ մեծ ծավալի ավանդների արտահոսք է եղել բանկերից: Նա նշեց, որ անցած տարվա երկրորդ եռամսյակում ավանդների արտահոսքը կազմել է 38 միլիարդ դրամ, սակայն երրորդ եռամսյակում այդ գումարը վերադարձել է բանկեր, բացի այդ էլ, ավանդների ծավալն ավելացել է ևս 136 միլիարդ դրամով:
Արտակ Հանեսյանը խոսեց նաև տարածված այն պատկերացումների մասին, որ Հայաստանի բանկերը վարկի տակ են գցում քաղաքացիներին, վաճառում նրանց գույքը, մեծ եկամուտներ ունենում: Հանեսյանը նշեց, որ բանկերը առևտրային կազմակերպություններ չեն, չեն զբաղվում գույքի վաճառքով, բանկերի նպատակն է, որ տրված վարկերը վերադարձվեն, որոնք իրենց հերթին ձևավորվում են քաղաքացիների դրած ավանդներից:
Հանեսյանը նշեց, որ Հայաստանի բանկերի միջին եկամտաբերությունը բավականին ցածր է հարևան երկրների, ինչպես նաև Եվրոպայի երկրների, ԱՄՆ բանկերի համեմատ: 2018 թվականին հայաստանյան բանկերի միջին եկամտաբերությունը կազմել է 8%, մինչդեռ Վրաստանում այն 20% է, Եվրոպայում և ԱՄՆ-ում՝ 12%: Վրաստանում, օրինակ, ավանդի տոկոսներն ավելի ցածր են, քան Հայաստանում, իսկ վարկային տոկոսները՝ ավելի բարձր, քան Հայաստանում: ԱՄՆ-ում, Հանեսյանի, խոսքով, սպառողական վարկերի տոկոսադրույքներն ավելի բարձր են, քան Հայաստանում: ՀԲՄ նախագահը նշեց, որ վերջին շրջանում վարկերի տոկոսները նվազել են ավելի քան 3 տոկոսային կետով, և դա տեղի է ունեցել բանկերի եկամտաբերության հաշվին:
Սեյրան Սարգսյանը, անդրադառնալով բանկային կապիտալին ու ակտիվներին, նշեց, որ 2017 թվականի համեմատ 2018 թվականին բանկերի ընդհանուր կապիտալն աճել է 11.3%-ով կամ 78 միլիարդ դրամով: Ընդհանուր ակտիվները 2018 թվականին 2017 թվականի համեմատ աճել են 611 միլիարդ դրամով կամ 14%-ով:
Ասուլիսին տվյալներ ներկայացվեցին նաև կանխիկ ու անկանխիկ գործարքների վերաբերյալ: 2018 թվականին կանխիկ գործարքների քանակը կազմել է 30.1 միլիոն, որը նախորդ տարվանից շատ է 19.3%-ով, իսկ անկանխիկ գործարքներինը՝ 18 միլիոն, աճը 2017 թվականի համեմատ՝ 63.8%: Անկանխիկ գործարքների ծավալային աճը կազմել է 47.2% և հասել մոտ 396 միլիարդ դրամի: Չնայած մարդիկ տարեցտարի նախապատվությունը տալիս են անկանխիկ գործարքներին, այն 2018 թվականին կազմել է ընդհանուր ծավալի ընդամենը 20%-ը: Հանեսյանի խոսքով, Հայաստանն այս ցուցանիշով զիջում է հարևաններին ու տարածաշրջանային շատ երկրների: Նա նշեց, որ նպատակ են դնում, որ անկանխիկ գործարքների ծավալը գերազանցի կանխիկի գործարքների ծավալին:
Արտակ Հանեսյանն անդրադարձ կատարեց նաև այսպես կոչված միջնորդների խնդրին, որոնց դիմում են մարդիկ իբր բանկից վարկ ստանալու համար: Միջնորդները իրականում ընդամենը թղթեր են լրացնում և ստացված գումարի մինչև 40%-ը վերցնում որպես միջնորդավճար: Բանախոսների կարծիքով, այս խնդրի լուծման լավագույն տարբերակը ֆինանսական գրագիտության տարածումն է: Հանեսյանը խորհուրդ տվեց չդիմել նման միջնորդների ծառայություններին և հարցերի դեպքում դիմել բանկերի աշախտակիցներին:
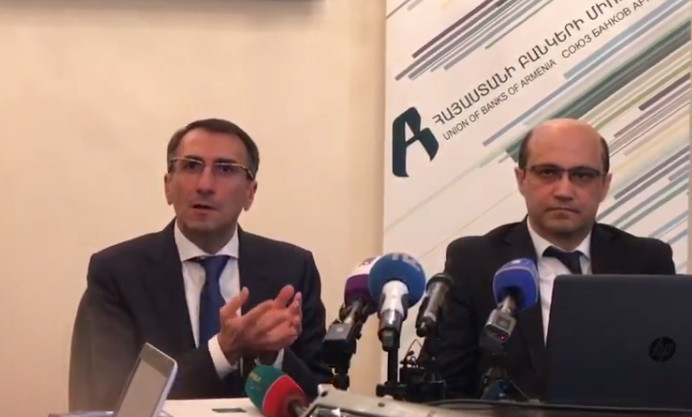
ՀԲՄ-ն ներկայացրեց 2018 թ. ցուցանիշները
© 2020 «vesti.am» կայքից մեջբերումներ, մասնակի կամ ամբողջական
հեռուստաընթերցումներ կատարելիս՝ հղումը կայքին պարտադիր է։Կայքում
արտահայտված կարծիքները կարող են չհամընկնել խմբագրության տեսակետի հետ։
Հեռ. 060 74-44-74
E-mail: [email protected]